

Tanken med incitamentsersättning är att utjämna de ekonomiska riskerna mellan parterna vid ersättningsformen löpande räkning. Incitamentet syftar många gånger till att främja effektiv och rationell byggproduktion. Avtalsuppläggen kan variera och de enskilda villkoren är ofta komplicerade. Vad behöver man då ha i åtanke, för att tvist inte ska uppstå? För Lexnovas räkning ger Peter Degerfeldt sin analys, mot bakgrund av en aktuell dom – där incitamentsberäkningen knutits till ett visst väderutfall.
Den 20 maj innevarande år meddelade Svea hovrätt dom i målet T 10308-24. Parter i målet är entreprenören Nordic Railway Construction Group Sverige AB (NRC) och beställaren Trafikverket. Tvisten rör tolkningen av ett entreprenadavtal gällande underhåll/snöröjning av järnvägslinjer inom ett visst område (Ådals-/Mittbanan).
Uppdraget innebar att tillse att järnvägsbanan var trafikerbar. Ersättning till entreprenören betalades med utgångspunkt i dels fast årlig ersättning, dels rörlig ersättning. Den rörliga ersättningen skulle beräknas med utgångspunkt i en mellan parterna avtalad riktkostnad. Riktkostnaden skulle justeras årligen mot bakgrund av väderförhållandena och därtill knöts en incitamentsklausul. Avtalet åberopade AB 04 som standardavtalsmoment och kontraktet träffades mellan parterna under 2017 efter offentlig upphandling.
Kärnan i tvisten utgör tolkningen av det individuellt utformade kontraktsvillkoret hänförligt den rörliga ersättningen. Varken AB 04 eller någon enskild bestämmelse i standardavtalet i sig utgjorde den primära tolkningstvisten, men incitamentsupplägg är inte helt ovanliga i byggbranschen och domen är därför värd att kommentera. Denna expertkommentar ger först en bakgrund till incitamentsvarianter som ersättningsform och därefter analyseras och kommenteras aktuell dom.
Några av de vanligaste och mest frekventa ersättningsformerna i byggbranschen är fast pris, löpande räkning och/eller olika varianter av à-priser. I AB 04 (och ABT 06) definieras och regleras dessa ersättningsformer i främst 6 kap.
Alla ersättningsformer utgör en fördelning av risk mellan beställare och entreprenör. Det fasta priset respektive den löpande räkningen är – i alla fall per definition – två egentliga ytterligheter. Det fasta priset övervältrar hela den ekonomiska risken på entreprenören för en felbedömning/felkalkylering av åtagandet, medan den löpande räkningen i egentlig mening inte utgör någon ekonomisk risk alls för entreprenören – annat än om inte arbetet är fackmässigt och rationellt utfört.
Incitamentsersättning är inte en helt ovanlig variant av ersättningsform vid exempelvis partnering (också benämnt samverkansentreprenader), och som då antingen ersätter arbetet i sin helhet eller delvis, i kombination med t ex ett fast pris eller någon annan beräkningsgrund. Varianten incitament behandlas varken i AB 04 eller ABT 06, varför en grundläggande bakgrund och förklaring till modellen är på sin plats.
Beräkningsgrunderna för en incitamentsersättning baseras ofta på ett avtal med löpande räkning som ersättningsform. Det är inte ovanligt att avtal om ersättningsformen löpande räkning förorsakar friktion mellan beställare och entreprenör – inte minst visas det genom att det i detta forum regelmässigt återkommer olika expertkommentarer om ersättningsformen. Särskilt kan diskussioner gällande vad som är att betrakta som en skälig ersättning i sig för det utförda arbetet, föranleda tvister mellan beställare och entreprenör. Vid addering av incitament eller inslag av incitament i ersättningsformen löpande räkning kan ytterligare en dimension på en ersättningstvist uppstå – och det särskilt om inte incitamentsvillkoren i avtalet är tillräckligt väl preciserade.
Teorin bakom varianten/formen incitament syftar till att utjämna de ekonomiska riskerna mellan parterna och med varianten även addera ett starkt incitament för entreprenören att främja en effektiv och rationell byggprocess. Incitamentsuppläggen syftar till att genom ekonomisk uppmuntran ge en möjlighet för en driftig och påhittig entreprenör att driva arbetet effektivt och rationellt och därigenom få möjligheten att tjäna ”lite extra” genom en ”bonus”. Tanken bakom incitamentsuppläggen är också att om entreprenören får möjlighet att tjäna ”lite extra” så gagnar detta även beställaren ekonomiskt.
Incitamentet blir också ett ”skydd” för beställaren. Eftersom upplägget på ett eller annat sätt ska innebära att om inte entreprenören klarar av att genomföra en effektiv och rationell byggprocess, så drabbas entreprenören av en ”bot” eller ett ekonomiskt ”straff”.
För att kunna fastställa ”bonus” eller ”bot” så krävs något att utgå ifrån. Utgångspunkten i avtalet är en beräkning som ofta benämns ”riktkostnad”, ”målkostnad” eller dylikt. I avtalet kommer således parterna initialt överens om en rikt-/målkostnad; alltså en tänkt rimlig och fackmässigt bedömd kostnad som ersättning för utförandet av arbetet. Om de verkliga kostnaderna i slutändan visar att entreprenören klarade att utföra arbetet till en lägre kostnad så är alla inblandade glada och nöjda och entreprenören kan erhålla en ekonomisk ”bonus”.
Uppstår det motsatta; d v s entreprenören klarade inte att driva arbetet rationellt och effektivt, så att de verkliga kostnaderna överstiger riktkostnaden, är vanligtvis ingen part nöjd. Särskilt inte entreprenören som då enligt avtalet kan drabbas av en ”bot/straff”. Entreprenören får då inte full kostnadstäckning.
Förhållandet kan – mycket enkelt – illustreras på följande sätt:
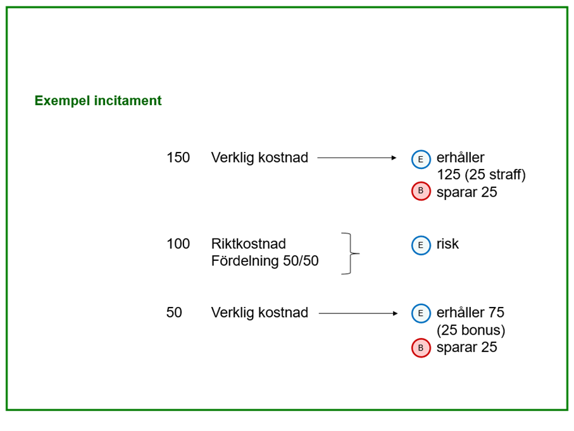
I illustrationen ligger att beställaren har initialt på ett eller annat sätt tillhandahållit ett underlag med olika förutsättningar för vad det är som ska utföras/byggas och entreprenören har prissatt detta. Som ovan påpekats utgör detta vad som t ex benämns riktpris/riktkostnad för arbetet.
Ofrånkomligen har entreprenören tagit en risk genom att lämna ett (rikt)pris. Överstiger de verkliga kostnaderna riktpriset utgår i sådana fall någon form av ”bot” som vanligtvis innebär att entreprenören inte får full kostnadstäckning – och om verkliga kostnader understiger riktpriset så utgår någon form av ”bonus”. En kommentar härvidlag är att om entreprenören under entreprenadtiden upptäcker att riktpriset ”inte håller”, utan verkliga kostnader riskerar att överstiga riktpriset så kan entreprenören plötsligt börja intressera sig för under vilka förutsättningar som riktpriset kan justeras (uppåt).
Det är av vikt att i avtalet så långt möjligt vara tydlig, illustrera och klargöra under vilka förutsättningar riktprisförändringar kan ske och vilka parametrar som ingår i riktpriset och under vilka förutsättningar riktpriset kan ändras. Exempel på beräkningar av olika scenarier är ofta klargörande i avtalet.
Olika former av incitament genom ”bonus” eller ”bot/straff” kan utformas på många olika sätt och vara mer eller mindre generösa eller ”hårda” gentemot entreprenören. Det går naturligtvis också att utforma själva riktpriset/målpriset, eller vad nu bedömningsgrunden ska vara, på flera olika sätt. Men det är självfallet viktigt att klargöra och fastställa hur riktpriset beräknas och om det sker genom olika timpriser, debiteringsnormer och/eller à-priser.
Det är lika viktigt här som i ett avtal om löpande räkning att precisera vad som ingår respektive inte ingår i de skilda priserna som ligger till grund för beräkning av riktkostnaden. Slutligen är tydlighet och precision vad gäller beräkning av ”bonus, bot och straff” också viktigt.
Incitamentet behöver inte vara ensidigt knutet till ekonomi/lägre kostnader, utan kan avse tid(sbesparing), energibesparing eller något annat som beställaren eftersträvar med sitt projekt. I det aktuella rättsfallet knöts riktprisförändringar och incitamentsutfallet till väderdata.
I det aktuella rättsfallet hade incitamentsklausulen följande lydelse:
”Om slutkostnaden understiger riktkostnaden tillfaller 40 % av mellanskillnaden entreprenören och 60 % beställaren. Om slutkostnaden överstiger riktkostnaden betalar beställaren 60 % av mellanskillnaden, entreprenören står själv för 40 %. Riktkostnaden justeras i förhållande till utfall av väderdata innan incitamentsberäkning görs. Justering görs efter varje vintersäsong”.
NRC handlades upp på en offererad riktkostnad för snöröjning på vissa järnvägslinjer. Som framgår av citatet ovan justerades under avtalstiden riktkostnaden med utgångspunkt i utfallet av vädret (förenklat uttryckt baserat på antalet snöfall inom vissa angivna områden). Som framgår av citatet ovan så innebar det att om NRC:s slutliga/verkliga kostnad för snöröjning understeg respektive översteg justerad riktkostnad skulle ersättningen enligt incitamentet falla ut på visst sätt.
Syftet med incitamentsklausulen får väl antas vara att den skulle uppmuntra NRC att arbeta effektivt och hålla kostnaderna nere vid utförande av vintertjänster, särskilt vid tider av ymnigt snöfall.
Som framgår av tingsrättens dom (sid 3) framgick i avtalet att riktkostnaden var offererad med utgångspunkt i följande:
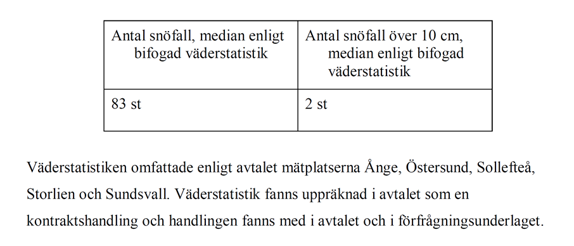
Avtalad riktkostnad var beräknad av NRC med utgångspunkt i ovan, men parterna hade olika uppfattning om hur beräkningen och justeringen skulle göras och vilka parametrar som skulle läggas till grund för beräkning och justering av riktkostnaden.
Riktkostnaden skulle under avtalstiden justeras beroende på väderdata (antalet snöfall vid mätstationerna). Frågan var om antalet snöfall skulle beräknas per mätstation eller om det var det sammanlagda antalet snöfall som var styrande för justering av riktkostnaden.
NRC ansåg att 83 respektive 2 snöfall utgjorde det sammanlagda antalet snöfall vid samtliga fem mätstationer tillsammans. Det skulle medföra att avtalad riktkostnad, mot bakgrund av verkligt snöfall, under avtalstiden skulle justeras kraftigt uppåt och leda till ytterligare ersättning till NRC.
Trafikverket ansåg i stället att 83 respektive 2 snöfall utgjorde medelvärden per mätstation, som skulle jämföras med medelvärdet av faktiskt uppmätta snöfall vid mätstationerna varje vintersäsong. I det fallet var åtagandet slutbetalt.
Med grund i sin tolkning av den uppjusterade riktkostnaden yrkade NRC i tingsrätten cirka 65,3 miljoner kr jämte viss ränta för utebliven ersättning från Trafikverket.
Tingsrätten lämnade käromålet utan bifall.
Eftersom ingen gemensam partsavsikt var visad, gällande hur avtalsvillkoret skulle tolkas, skulle tolkningen därför ske på objektiva grunder.
Tingsrätten tog sin utgångspunkt i avtalsvillkorets ordalydelse. Ordalydelsen var enligt tingsrätten inte entydig. Tingsrätten tog därför också avtalets systematik till ledning för sin dom. Tingsrätten ansåg att "median enligt bifogad väderstatistik" i avtalet skulle samläsas med den väderstatistik som var bilagd som kontraktshandling (under åberopande av 1 kap. 2 § AB 04). Eftersom väderstatistiken visade medianvärden för respektive mätstation över åren 1979–2015, fann tingsrätten att en naturlig tolkning var att 83 respektive 2 snöfall utgjorde ett medelvärde av dessa medianer, inte en summa.
NRC:s tolkning skulle enligt tingsrätten göra hänvisningen till väderstatistiken överflödig. Tingsrätten fann det också orimligt att parterna skulle ha avtalat om en årlig justering av riktkostnaden med mellan 428 och 834 procent, eftersom det skulle motverka klausulens syfte – som enligt tingsrätten var att fördela kostnadsrisken och ge entreprenören incitament till effektivitet. Tingsrätten fäste också vikt vid att NRC framgångsrikt fullgjorde sitt åtagande redan under den snörika vintersäsongen 2018/2019, trots att bolagets avtalstolkning skulle innebära att organisationen bara dimensionerats för en femtedel av det faktiska antalet snöfall.
Tingsrätten kan kort och sammanfattningsvis sägas ha gjort en helhetsbedömning av avtalet, omständigheterna och vittnesutsagorna.
Hovrätten fastställde tingsrättens dom i sin helhet och ogillade även den käromålet.
Hovrätten instämde i att det inte fanns någon visad gemensam partsavsikt. Hovrätten betonade att tolkningsfaktorerna för avtalet; ordalydelse, systematik, avtalets syfte och natur samt dispositiv rätt, ska vägas samman i en helhetsbedömning. Hovrätten poängterade att omstridd klausul var en justeringsmekanism i avtalet för utfallet av ersättningen till NRC.
Till skillnad från tingsrätten – som t ex tillmätte vikt vid att NRC framgångsrikt fullgjorde uppdraget under vintersäsongen 2018/2019 – poängterade hovrätten att NRC:s förmåga att fullgöra kontraktet inte skulle ha någon nämnvärd betydelse eller vikt vid avtalstolkningsoperationen. Orsaken till det var enligt hovrätten att det fanns andra ersättningsbestämmelser i avtalet, att NRC redan kände till behoven på sträckan (eftersom de tidigare år hade haft uppdraget) och att kontraktet innehöll vitesklausuler.
Hovrätten ansåg att avtalsvillkorets ordalydelse var i och för sig inte entydigt, men när hovrätten tolkade villkoret utifrån avtalstexten i dess helhet och i relation till det dokument om väderstatistik som den hänvisade till så fann hovrätten stöd för Trafikverkets tolkning. Den för avtalet framträdande faktorn var, enligt hovrätten, ändamålet och syftet att tillhandahålla ett så bra underlag för anbudsprocessen som möjligt i kombination med att främja effektiv snöröjning och fördela de ekonomiska riskerna i utfallet av avtalet. I kombination med rimlighetshänsyn talade detta enligt hovrätten starkt för Trafikverkets uppfattning hur avtalet skulle tolkas.
Riktkostnaden skulle därför förändras med utgångspunkt i att 83 respektive 2 snöfall utgjorde medelvärden per mätstation och detta skulle jämföras med medelvärdet av faktiskt uppmätta snöfall vid mätstationerna varje vintersäsong.
Hovrätten gjorde därmed en något annorlunda tolkningsoperation än tingsrätten, och uteslöt vissa omständigheter. Men systematik, bakgrund till avtalsvillkoret samt allmänna rimlighetshänsyn synes även ha spelat en stor roll för hovrättens tolkning.
Tingsrätten och hovrätten kom till samma slutsats: att incitamentsklausulens riktvärden (83 och 2 snöfall) utgör medelvärden per mätstation som ska jämföras med det årliga medelvärdet av faktiskt uppmätta snöfall, inte summan av alla uppmätta snöfall vid samtliga mätstationer.
NRC:s talan ogillades i båda instanserna och bolaget förpliktades att ersätta Trafikverkets rättegångskostnader i respektive instans. Domen vann laga kraft i juni i år.
Som ovan framhållits är det av vikt att vara extra tydlig och precis vid olika avtalsupplägg som inbegriper incitament. Såväl tingsrätten som hovrätten ansåg att avtalet inte kunde sägas vara helt entydigt med vad som avsågs var medelvärdet per mätstation. Å andra sidan var det väl inte heller entydigt att, som NRC påstod, vad som avsågs var det sammanlagda antalet snöfall vid samtliga mätstationer. Det får väl sägas att det fanns fog att göra en helhetsbedömning och även väga in avtalets systematik och rimlighetshänsyn som domstolarna gjorde.
Frågan är om NRC vid anbudsgivningen helt missuppfattat hur riktkostnaden skulle räknas fram eller om de ”chansade”. I tingsrättsdomen framkommer att övriga anbudsgivares riktkostnader var mer än 100 procent högre än NRC:s offererade riktkostnad.
Oavsett så är det min uppfattning att en incitamentsklausul som på detta sätt helt knyts till ett väderutfall måste – även om den uppfattas och tolkas rätt – anses vara riskfylld, svårbedömd och därmed också svår att sätta ett riktpris på.
Ett incitamentsupplägg helt kopplat till en extern faktor, som vädret, som inte entreprenören överhuvudtaget kan påverka måste innebära att försiktighet iakttas. Entreprenören måste i sådana fall ha en väldigt god kännedom om sin egen kapacitet och förmåga om ett anbud ska lämnas. I annat fall är risken överhängande att det blir en förlustaffär för entreprenören.